Визначення терміну «Акцизний склад»
Акцизний склад
Акцизний склад
- це:
а) спеціально обладнані приміщення на обмеженій території (далі - приміщення), розташовані на митній території України, де під контролем постійних представників контролюючого органу розпорядник акцизного складу провадить свою господарську діяльність шляхом вироблення, оброблення (перероблення), змішування, розливу, пакування, фасування, зберігання, одержання чи видачі, а також реалізації спирту етилового, горілки та лікеро-горілчаних виробів;
б) приміщення або територія на митній території України, де розпорядник акцизного складу провадить свою господарську діяльність шляхом вироблення, оброблення (перероблення), змішування, розливу, навантаження-розвантаження, зберігання, реалізації пального.
Не є акцизним складом:
а) приміщення відокремлених підрозділів розпорядника акцизного складу, які використовуються ним виключно для пакування, фасування, зберігання, одержання чи видачі маркованих марками акцизного податку горілки та лікеро-горілчаних виробів, відвантажених з акцизного складу, а також для здійснення оптової та/або роздрібної торгівлі відповідно до отриманої розпорядником акцизного складу ліцензії;
б) приміщення або територія, на кожній з яких загальна місткість розташованих ємностей для навантаження-розвантаження та зберігання пального не перевищує 200 кубічних метрів, а суб’єкт господарювання (крім платника єдиного податку четвертої групи) - власник або користувач такого приміщення або території отримує протягом календарного року пальне в обсягах, що не перевищують 1000 кубічних метрів (без урахування обсягу пального, отриманого через паливороздавальні колонки в місцях роздрібної торгівлі пальним, на які отримано відповідні ліцензії), та використовує пальне виключно для потреб власного споживання чи промислової переробки і не здійснює операцій з реалізації та зберігання пального іншим особам;
Критерій, визначений цим підпунктом, щодо загальної місткості ємностей для навантаження-розвантаження та зберігання пального не застосовується до ємностей суб’єктів господарювання, які є розпорядниками хоча б одного акцизного складу;
в) приміщення або територія незалежно від загальної місткості розташованих ємностей для навантаження-розвантаження та зберігання пального, власником або користувачем яких є суб’єкт господарювання - платник єдиного податку четвертої групи, який отримує протягом календарного року пальне в обсягах, що не перевищують 10000 кубічних метрів (без урахування обсягу пального, отриманого через паливороздавальні колонки в місцях роздрібної торгівлі пальним, на які отримано відповідні ліцензії), та використовує пальне виключно для потреб власного споживання і не здійснює операцій з реалізації та зберігання пального іншим особам;
г) паливний бак як ємність для зберігання пального безпосередньо в транспортному засобі або обладнанні чи пристрої;
ґ) приміщення або територія, у тому числі платника податку, де зберігається або реалізується виключно пальне у споживчій тарі ємністю до 5 літрів включно, отримане від виробника або особи, яка здійснила його розлив у таку тару.
Акцизні склади та акцизні склади пересувні утворюються з метою підвищення ефективності роботи із запобігання та боротьби з незаконним виробництвом і обігом спирту етилового, горілки та лікеро-горілчаних виробів, пального, посилення контролю за повнотою та своєчасністю надходження до бюджету акцизного податку.
Акцизні склади, на території яких виробляється спирт етиловий, у тому числі біоетанол, повинні бути обладнані:
на кожному місці отримання та відпуску спирту етилового неденатурованого, розташованому на акцизному складі, витратомірами-лічильниками спирту етилового, що призначені для безперервного вимірювання, запам’ятовування, фіксування та відображення в електронній формі даних про обсяг отримання або відпуску спирту етилового в декалітрах 100-відсоткового спирту, приведеного до температури 20°С (далі - витратомір-лічильник спирту етилового), зареєстрованими в Єдиному державному реєстрі витратомірів-лічильників обсягу виробленого спирту етилового;
на кожному місці отримання та відпуску спирту етилового денатурованого, у тому числі біоетанолу, розташованому на акцизному складі, масовими витратомірами, що призначені для безперервного вимірювання, запам’ятовування, фіксування та відображення в електронній формі даних про обсяг отримання та/або відпуску спирту етилового денатурованого, у тому числі біоетанолу, у кілограмах (далі - масовий витратомір), зареєстрованими в Єдиному державному реєстрі витратомірів-лічильників обсягу виробленого спирту етилового.
Один акцизний склад може бути зареєстрований виключно одним розпорядником акцизного складу. Один розпорядник акцизного складу може зареєструвати один і більше акцизних складів.
Акцизні склади, на території яких здійснюється виробництво, оброблення (перероблення), змішування, розлив, навантаження-розвантаження, зберігання, реалізація пального, повинні бути обладнані витратомірами-лічильниками на кожному місці відпуску пального наливом з акцизного складу, розташованому на акцизному складі, та рівнемірами-лічильниками рівня таких товарів (продукції) у резервуарі, а для скрапленого газу (пропану або суміші пропану з бутаном), інших газів, бутану, ізобутану за кодами згідно з УКТ ЗЕД 2711 12 11 00, 2711 12 19 00, 2711 12 91 00, 2711 12 93 00, 2711 12 94 00, 2711 12 97 00, 2711 13 10 00, 2711 13 30 00, 2711 13 91 00, 2711 13 97 00, 2711 14 00 00, 2711 19 00 00, 2901 10 00 10 - також можуть бути обладнані пристроями для вимірювання рівня або відсотка пального у резервуарі (далі - рівнемір-лічильник) на кожному введеному в експлуатацію стаціонарному резервуарі, розташованому на акцизному складі.
Акцизні склади, на яких здійснюється діяльність з переробки нафти, газового конденсату, природного газу та їх суміші, з очищення коксового газу, з метою вилучення цільових компонентів (сировини), що передбачає повний технологічний цикл їх переробки в готову продукцію (пальне), повинні бути обладнані лише витратомірами-лічильниками на кожному місці відпуску готової підакцизної продукції (пального) наливом з такого акцизного складу.
Акцизні склади, на яких здійснюються виключно зберігання та реалізація пального, що отримується та реалізується виключно у споживчій тарі без зміни розфасовки, а також скрапленого газу природного, бензолу, метанолу, не обладнуються витратомірами-лічильниками та рівнемірами-лічильниками.
Один акцизний склад може бути зареєстрований виключно одним розпорядником акцизного складу. Один розпорядник акцизного складу може зареєструвати один і більше акцизних складів.
На акцизних складах постійно діють представники контролюючого органу за місцем розташування акцизного складу (крім пального).
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Акцизний склад»
Особливий режим торгівлі пальним з мобільних АЗС у прифронтових зонах: законопроєкт від Мінфіну
Мінфін оприлюднив законопроєкт для забезпечення пальним прифронтових громад. Документ передбачає мобільні АЗС, особливі ліцензії та повноваження для ОВА на територіях з руйнуваннями від боїв
Сьогодні 12:0240
Витратомір на повірці у 2026 році: розʼяснення щодо коригуючої Довідки від ДПС
Якщо на зареєстрованому акцизному складі розпломбовано та вилучено витратомір для проведення його повірки, розпорядник акцизного складу подає коригуючу Довідку
01.10.202674
«Акцизи» №07(95) | 01.10.2026 р.
Дев'яносто п'ятий лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
01.10.202619
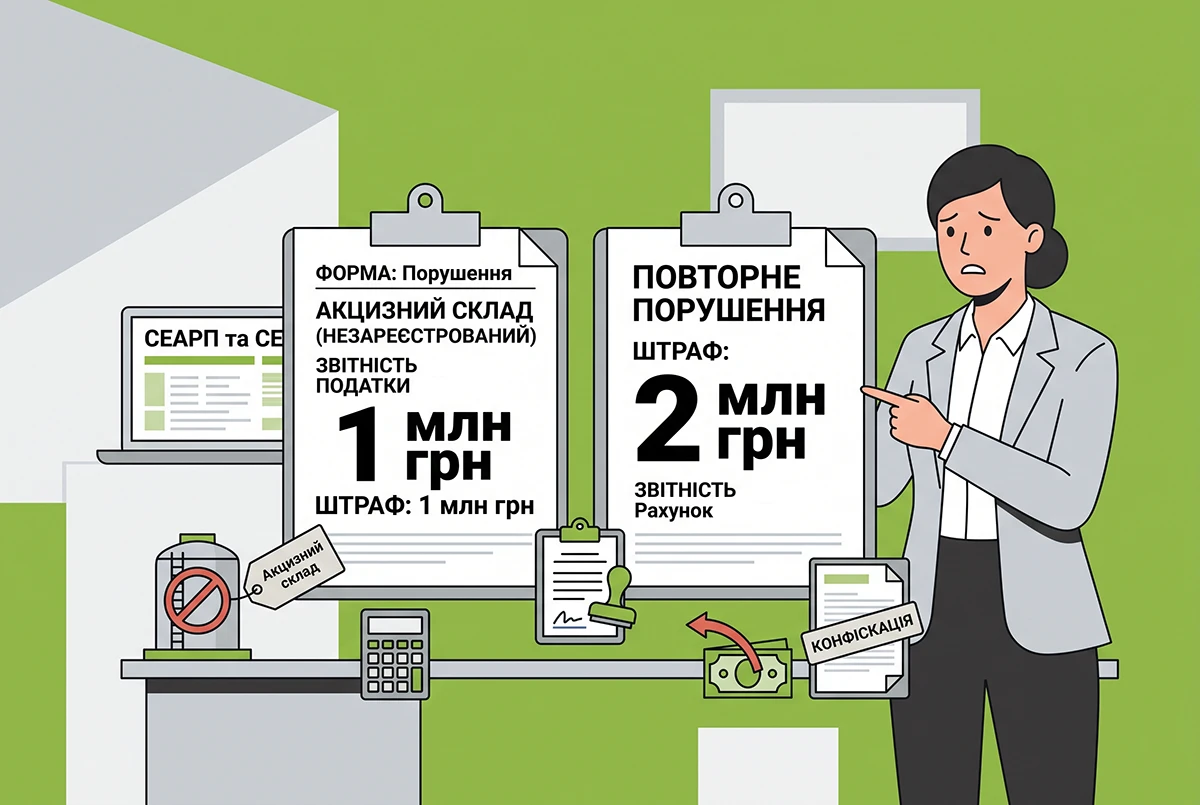
Акцизний склад не зареєстрований у СЕАРП та СЕ: наслідки для платника від ДПС
ДПС нагадала про відповідальність за відсутність реєстрації акцизного складу в СЕАРП та СЕ з вини платника. Штраф становить 1 млн грн, а за повторне порушення протягом року – 2 млн грн; також передбачена адміністративна відповідальність із конфіскацією
22.09.2026191
Розпорядники акцизного складу у 2026 році: визначення у роз'ясненні ДПС
Розпорядником акцизного складу є платник акцизного податку, який виробляє, зберігає або реалізує пальне та має право на відповідні приміщення чи територію. Для пересувного складу правила визначені окремо
08.09.2026125
Витяг з Єдиного реєстру місць зберігання підакцизних товарів: інструкція від ДПС з отримання
Заяву на отримання витягу з Єдиного реєстру місць зберігання підакцизних товарів платник може подати у паперовій або е-формі. Е-документ надсилається через Листування з ДПС в Е-кабінеті, а витяг надається ДПС протягом одного робочого дня з дня отримання заяви
03.09.2026128
Склад для зберігання пального у 2026 році: правила будівництва, введення в експлуатацію та отримання ліцензії
Плануєте побудувати склад для зберігання пального? Необхідно пройти весь шлях: від проєктування та введення складу в експлуатацію до його реєстрації, встановлення витратомірів і рівнемірів та отримання ліцензії. Розглянемо кожен етап окремо
27.08.20261 082
Відеоспостереження на складах спирту та біоетанолу: нові правила за наказом Мінфіну №437
25 серпня набрав чинності наказ Мінфіну №437, що зобов’язує виробників спирту та біоетанолу встановити цілодобове відеоспостереження й контрольно-пропускні системи. Нові правила забезпечують податковій віддалений доступ до архівів та онлайн-камер
26.08.2026150
«Акцизи» №06(94) | 21.08.2026 р.
Дев'яносто четвертий лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
21.08.20268
Зміна коду УКТ ЗЕД пального: ДПС роз'яснила порядок заповнення Довідки
ДПС роз'яснила нюанси заповнення Довідки про зведені облікові дані щодо пального. Зокрема, як правильно відобразити залишки за старим і новим кодом УКТ ЗЕД окремими записами та внести номери заявок із СЕАРП та СЕ у 2026 році
29.07.2026160
Контроль за виробництвом спирту та алкоголю у 2026 році посилять: новий проєкт Мінфіну
Мінфін пропонує оновити Порядок роботи податківців на акцизних складах і постах. Документ визначає правила призначення представників ДПС, їхні права, обов'язки та порядок проведення раптових перевірок
13.07.202698
«Акцизи» №05(93) | 09.07.2026 р.
Дев'яносто третій лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
09.07.202629
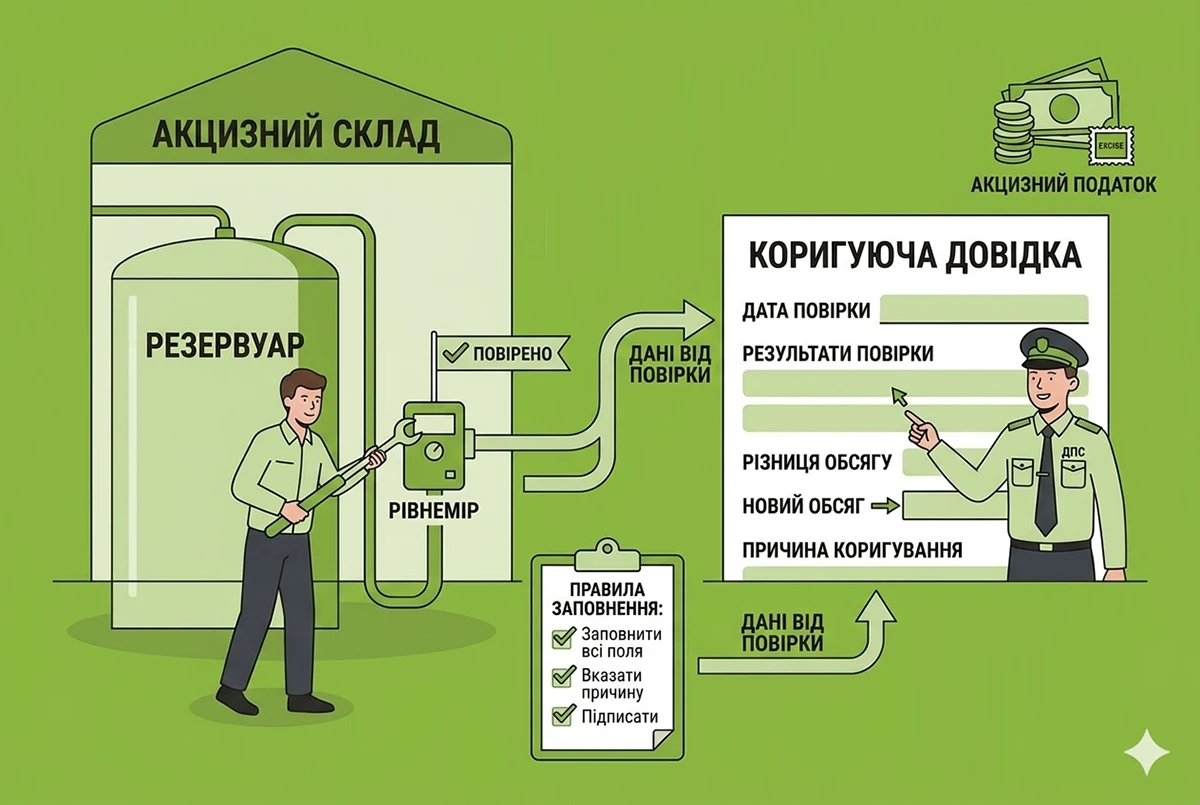
Повірка рівнеміра на акцизному складі: ДПС пояснила правила заповнення коригуючої довідки
У разі повірки рівнеміра розпорядник акцизного складу має подати коригуючу довідку 1 із заповненням таблиць 1 та 4. Якщо роботи стосуються лише рівнеміра, інформація про стаціонарний резервуар у таблиці 1 дублюється з попередньої основної довідки
22.06.2026533
Зміна розпорядника акцизного складу у 2026 році: алгоритм дій від ДПС
ДПС роз’яснила алгоритм дій при зміні розпорядника акцизного складу. Новий власник має зареєструвати склад, а попередній — скласти акцизну накладну на залишки пального, анулювати лічильники та подати заяву на скасування реєстрації складу в СЕАРП та СЕ
22.06.2026115
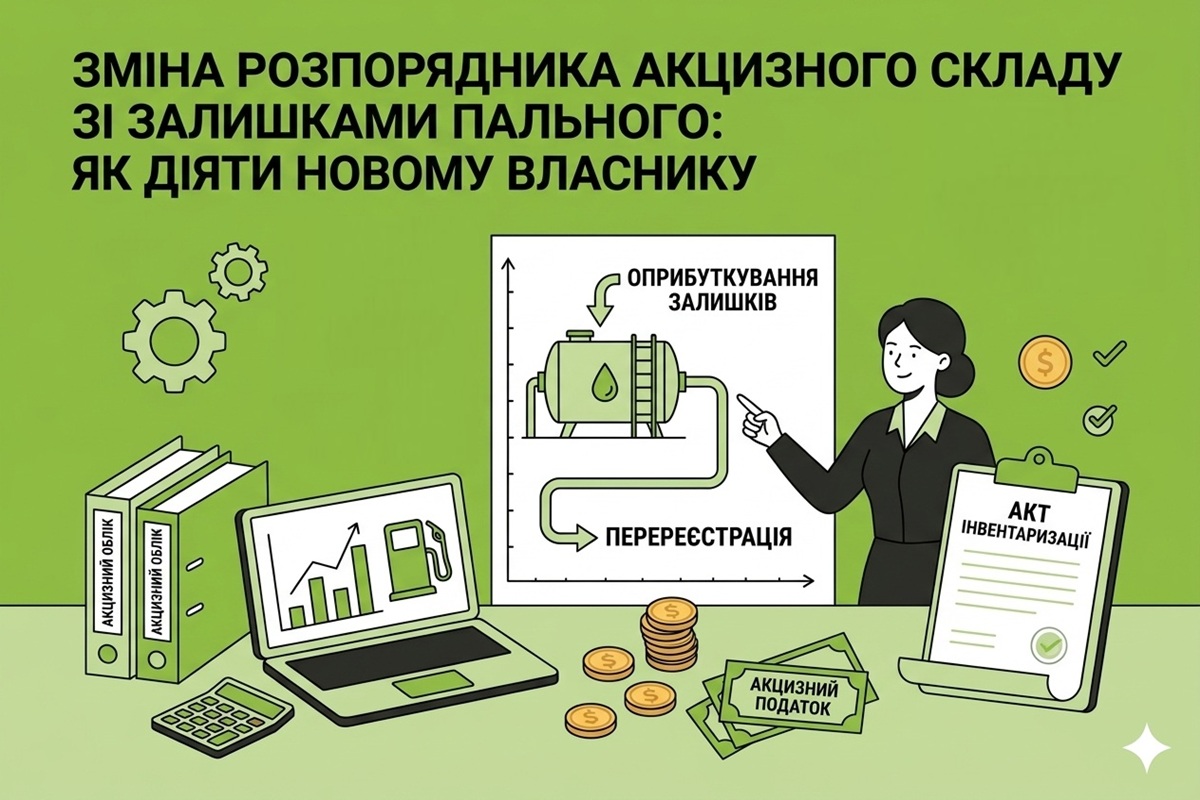
Зміна розпорядника акцизного складу зі залишками пального: як діяти новому власнику
ДПС нагадує, що при зміні розпорядника акцизного складу із залишками пального новий власник має зареєструвати склад до анулювання старої реєстрації
19.06.2026242
«Акцизи» №04(92) | 28.05.2026 р.
Дев'яносто другий лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
28.05.202616
«Акцизи» №03(91) | 23.04.2026 р.
Дев'яносто перший лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
23.04.202636
«Акцизи» №02(90) | 12.03.2026 р.
Дев'яностий лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
12.03.20269
«Акцизи» №01(89) | 29.01.2026 р.
Вісімдесят дев'ятий лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
29.01.202683
«Акцизи» №09(88) | 18.12.2025 р.
Вісімдесят восьмий лист тематичної розсилки «Дебету-Кредиту», яка присвячена виключно акцизному податку
18.12.2025108
Останні новини
- До 1 грудня уряд планує напрацювати з бізнесом новий суспільний договір щодо мобілізації. За словами прем’єра Сергія Корецького, підприємства мають узяти на себе зобов’язання щодо прогнозованого залучення працівників до військаСьогодні 20:0533
- Мінагрополітики та міжнародні партнери розпочали видачу рукавів для тимчасового зберігання зерна. Програма охоплює дев’ять областей, а пріоритет мають господарства, інфраструктура яких постраждала через бойові діїСьогодні 19:586
- Після оновлення АСВП користувачі можуть отримати доступ до документів виконавчого провадження на сайті системи, авторизувавшись за допомогою кваліфікованого електронного підпису та підтвердивши згоду на ознайомлення з матеріаламиСьогодні 19:0235
- Через значне навантаження на українсько-польському кордоні перевізникам радять розглядати виїзд через Угорщину та Румунію. На пунктах пропуску «Лужанка» та «Красноїльськ» станом на 26 жовтня очікування для вантажівок не булоСьогодні 18:5314
- Європейська Бізнес Асоціація відзначила розширення підтримки бізнесу, але вказала на невирішені проблеми: бронювання працівників, компенсації воєнних збитків, податкові послаблення та фінансування відновлення підприємствСьогодні 18:0725
- Уряд планує додатково забезпечити 4 млрд грн для програми «5-7-9%» та продовжити інші інструменти підтримки підприємців. Також Кабмін працює над створенням фонду страхування воєнних ризиків для бізнесуСьогодні 17:5028
- Президент вніс у Верховну Раду два законопроєкти щодо продовження воєнного стану та загальної мобілізації. Їх знову продовжили на 90 днів, тобто до 29 січня 2027 р. Відповідні закони №5029 та №5030 вже офіційно опублікованіТОП-новинаСьогодні 17:104 345
- Постанова КМУ №1328 змінює механізм погодження збільшених квот, уточнює правила для визначених категорій підприємств і працівників та встановлює додаткові умови для окремих організаційСьогодні 17:08236
- Мінфін оприлюднив проєкт постанови КМУ щодо реалізації Закону №5013-IX. Документ передбачає перенесення строків набрання чинності важливими нормами та рішеннями з електронного обліку алкоголю, тютюну й рідин для е-сигарет на 1 липня 2027 рокуСьогодні 16:4225
- Суд визнав обґрунтованими висновки податкової перевірки щодо заниження податку на прибуток за 2023 р. на 2,4 млн грн. Підприємство не включило до доходів вартість неповернутого зерна та систематично не надавало первинні документи на запити контролюючого органуСьогодні 16:04123
- Підприємства, які раніше отримали статус критично важливих за критеріями, що залишаться незмінними, збережуть відповідний статус. Перегляд галузевих і регіональних критеріїв не є автоматичним переглядом усіх раніше ухвалених рішень щодо критичностіТОП-новинаСьогодні 15:401 964
- У ДАР тимчасово призупинено прийом заявок на визначення підприємств АПК критично важливими У зв’язку з необхідністю перегляду та оновлення галузевих критеріївСьогодні 15:1571
- Постанова КМУ №1328 змінила порядок отримання критичності: з’явився Координаційний центр, який надає рекомендації, що дорівнюють наказу. А ще КМУ оновив перелік галузей, що мають пріоритет, ліміти бронювання, строки дії рішень та підстави для відмовиАналітикаСьогодні 14:373 6882
- Через затримки з продажем урожаю агропідприємства мають менше коштів для закупівлі насіння, добрив і пального. За даними, озвученими під час Експортного форуму, щомісячний експорт скоротився до 2,4 млн тонн, що вдвічі менше від необхідного обсягуСьогодні 14:1028
- КМУ продовжив дію програми підтримки вітчизняного машинобудування до 30.09.2028 року. Бізнес і комунальні підприємства зможуть отримувати компенсацію 15% вартості придбаної української техніки та обладнання без урахування ПДВ за умови дотримання вимог програмиСьогодні 13:4836
- Після переведення годинників роботодавцям варто перевірити освітлення, налаштування часу на обладнанні та організацію змін. Держпраці також наголошує на ризиках через втому, неуважність і додаткову годину нічної роботиСьогодні 13:2295
- Верховна Рада прийняла за основу законопроєкт №15262, яким для банків продовжено підвищену ставку податку на прибуток у розмірі 50% на 2027 рік та збережено заборону на зменшення фінрезультату на збитки минулих роківСьогодні 13:05200
- Газовидобувним компаніям рекомендують письмово інформувати ДПС про експорт газу власного видобутку, раніше переданого на зберігання. Відомості слід подавати разом із щомісячними актами про рух газу в газосховищахСьогодні 12:4133
- Депутати повернули звільнення від плати за землю під зруйнованою внаслідок обстрілів нерухомістю, яке не діяло з 01.01.2026. Що тепер робити юрособам, які вже платили за ці земельні ділянки у 2026 році? Читайте коментар від редакції до Закону №4903АналітикаСьогодні 12:301 848
- Станом на 27 жовтня технічні роботи на системах ДПС завершено. ДПС повідомила про відновлення надання послуг та роботи всіх її сервісів. Докладніше у новиніСьогодні 12:213 45410
Журнали «Дт-Кт»

Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- Зарплатні зміни: середня, блага, звітність лікарняні/декретні. Відпускні/компенсації відпусток: розрахунок середньої, податки, звітність, документи. Бронювання та критичність: зарплата 26к, як виконати. Зарплатна звітність: заповнення та виправлення...
Лектор: Мойсеєнко Т.
28 жовтня, середа - Основні засоби в обліку: від придбання до вибуття особливості операцій з основними засобами під час війни
Лектор: Самарченко О.Р.
29 жовтня, четвер - Інтерактивний онлайн-курс «Військовий облік без штрафів + бронювання без помилок» Практичний курс для кадровика, від списків до перевірки бронювання
Лектор: Мойсеєнко Т.
30 жовтня, пʼятниця - Критичність підприємства для бронювання працівників: критерії, документи, подання, помилки та ризики. Зміни по критеріям, анулювання, подоавження, нове подання. 10 помилок у пакеті документів, через які підприємство отримує відмову або повернення...
Лектор: Мойсеєнко Т.
3 листопада, вівторок
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- 26.10.26 ФОП виплатив орендну плату фізичній особі, утримав 18 % ПДФО, 5%ВЗ. Чи можемо скористатись зниженою ставкою 5% і "перерахувати" податок в наступних місяцях? Чи залишити, як є і подати звіт з 18%???ПДФО з оренди нерухомості знижено до 5% з 23 жовтня 2026 р.: зміни за законами №4903 та №5025
- Добрий день, Тобто дохід, нарахований у кінці року 31.12.2026 року за 2026 рік, орендодавець фізособа, орендар ТОВ, об’єкт оренди склад (нежитлова будівля) ПДФО 5%?ПДФО з оренди нерухомості знижено до 5% з 23 жовтня 2026 р.: зміни за законами №4903 та №5025
- Добрий день,а що робити ФОПам,які закрилися в 1 та 2-кв.2026(найманих було 7 осіб).Пустий через ел.кабінет не приймає - не на обліку,в паперовому податкова не приймає - шліть поштою.Подавати чи ні?Дякую.Звіт про внески за осіб з інвалідністю: подають усі роботодавці, одразу за 3 квартали і до 9 листопада 2026 р.
