Визначення терміну «Безнадійна заборгованість»
Безнадійна заборгованість
а) заборгованість за зобов’язаннями, щодо яких минув строк позовної давності;
б) прострочена заборгованість померлої фізичної особи, за відсутності у неї спадкового майна, на яке може бути звернено стягнення;
в) прострочена заборгованість осіб, які у судовому порядку визнані безвісно відсутніми, оголошені померлими;
ґ) прострочена понад 180 днів заборгованість особи, розмір сукупних вимог кредитора за якою не перевищує мінімально встановленого законодавством розміру безспірних вимог кредитора для порушення провадження у справі про банкрутство, а для фізичних осіб - заборгованість, що не перевищує 25 відсотків мінімальної заробітної плати (у розрахунку на рік), встановленої на 1 січня звітного податкового року (у разі відсутності законодавчо затвердженої процедури банкрутства фізичних осіб);
д) актив у вигляді корпоративних прав або не боргових цінних паперів, емітента яких визнано банкрутом або припинено як юридичну особу у зв’язку з його ліквідацією;
е) сума залишкового призового фонду лотереї станом на 31 грудня кожного року;
є) прострочена заборгованість фізичної або юридичної особи, не погашена внаслідок недостатності майна зазначеної особи, за умови, що дії щодо примусового стягнення майна боржника не призвели до повного погашення заборгованості;
ж) заборгованість, стягнення якої стало неможливим у зв’язку з дією обставин непереборної сили, стихійного лиха (форс-мажорних обставин), підтверджених у порядку, передбаченому законодавством;
з) заборгованість суб’єктів господарювання, визнаних банкрутами у встановленому законом порядку або припинених як юридичні особи у зв’язку з їх ліквідацією;
и) заборгованість фізичної особи, яка залишилася непогашеною перед іпотекодержателем після здійснення згідно із статтею 36 Закону України "Про іпотеку" звернення стягнення на предмет іпотеки шляхом позасудового врегулювання на підставі договору, якщо законом або договором передбачено, що після завершення такого позасудового врегулювання будь-які наступні вимоги іпотекодержателя щодо виконання боржником - фізичною особою основного зобов’язання є недійсними;
і) заборгованість особи за договором про споживчий кредит або іншим договором, анульована згідно з пунктами 12 і 16 розділу IV "Прикінцеві та перехідні положення" Закону України "Про споживче кредитування".
До безнадійної заборгованості банків та небанківських фінансових установ може бути віднесена сума боргу за фінансовим кредитом, у тому числі сума основної заборгованості та/або сума нарахованих доходів, за яким прострочення погашення суми боргу (його частини) становить понад 360 днів, крім боргу за фінансовими кредитами осіб:
пов’язаних з таким кредитором;
які перебувають з таким кредитором у трудових відносинах;
які перебували з таким кредитором у трудових відносинах, та період між датою звільнення таких осіб та датою прощення їхньої заборгованості не перевищує три роки.
Безнадійна заборгованість
- сума переплати пенсії, яка не може бути стягнута (відшкодована) та визнана такою рішенням відповідної комісії.
ПРАВЛІННЯ ПЕНСІЙНОГО ФОНДУ УКРАЇНИ П О С Т А Н О В А Про затвердження Порядку повернення сум пенсій, виплачених надміру, та списання сум переплат пенсій, що є безнадійними до стягнення (Порядок, п.2) 21.03.2003 N 6-4
Безнадійна заборгованість
- заборгованість користувача перед бібліотекою з документів, узятих ним у тимчасове користування, щодо якої є впевненість про неповернення її боржником або за якою строк позовної давності минув.
МІНІСТЕРСТВО КУЛЬТУРИ І ТУРИЗМУ УКРАЇНИ Н А К А З Про затвердження Інструкції з обліку документів, що знаходяться в бібліотечних фондах (Інструкція, розд.2) 03.04.2007 N 22
Безнадійна заборгованість
- прострочена заборгованість за кредитами, бюджетними позичками/фінансовою допомогою та нарахована на її суму пеня:
боржників, визнаних у встановленому порядку банкрутами, вимоги щодо погашення заборгованості яких не були задоволені у зв'язку з недостатністю їх активів;
боржників, стосовно яких проведено державну реєстрацію припинення юридичної особи у зв'язку з визнанням її банкрутом;
щодо стягнення якої судом прийнято рішення не на користь держави, яке набрало законної сили та/або стягнення якої в судовому порядку є неможливим або недоцільним.
КАБІНЕТ МІНІСТРІВ УКРАЇНИ П О С Т А Н О В А Питання обліку заборгованості, в тому числі простроченої, перед державою за кредитами, залученими державою або під державні гарантії, бюджетними позичками/фінансовою допомогою, наданими Міністерством фінансів у 1993-1998 роках, нарахування пені та списання безнадійної заборгованості (Порядок обліку заборгованості, в тому числі простроченої, перед державою за кредитами, залученими державою або під державні гарантії, бюджетними позичками/фінансовою допомогою, наданими Міністерством фінансів у 1993-1998 роках, нарахування пені та с исання безнадійної заборгованості, п.2) від 2 березня 2011 р. N 174 м.Київ
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Заборгованість»
Обтяження на землю через борг попереднього власника: позиція Верховного суду у 2026 році
Податкова застава через борг попередньої власниці заважала фермерському господарству розпоряджатися придбаною на аукціоні землею. Після втручання Ради бізнес-омбудсмена та погашення боргу обтяження зняли, а розгляд скарги завершили
26.10.202660
Дві боргові розписки не доводять удаваність правочину: позиція Верховного Суду
Для застосування ст. 235 ЦКУ недостатньо встановити, що сторони фактично домовлялися про інший спосіб розрахунків. Суд має з’ясувати, чи вчиняли вони один правочин саме для приховування іншого
24.10.202675
Знищення та пошкодження майна юросіб через обстріли: новий інформаційний лист ДПС №4
У листі роз’яснено про облік і оподаткування під час війни: списання знищених товарів чи ОЗ, документи для форс-мажору (акти ДСНС, ТПП, ЄРДР). Розглянуто питання ПДВ, майнових податків та акцизу, а також списання боргів і розстрочення боргів
23.10.20261 227
9 листопада – граничний термін подання статзвітів №1-ПВ та №3-борг за жовтень 2026 року
Юридичні особи, відокремлені підрозділи юросіб мають подати до територіального органу Держстату до 9 листопада (включно) форми №1-ПВ «Звіт із праці» та №3-борг за жовтень 2026 року
23.10.2026100
Передача податкового боргу іншій особі у 2026 р.: роз’яснення ДПС
Податковий кодекс забороняє передавати грошове зобов’язання або податковий борг платника податків третім особам. Виняток становлять випадки, коли інші особи виступають гарантами повного та своєчасного погашення зобов’язань у передбачених законом випадках
21.10.2026141
Списання дебіторської заборгованості, якщо у боржника не знайшли майна: ДПС роз'яснила необхідні умови
Державним виконавцем винесено постанову про повернення виконавчого документа стягувачу через відсутність майна у боржника-фізособи. Чи є ця постанова підставою для визнання дебіторської заборгованості безнадійною та її списання? Аналізуємо нову ІПК від ДПС
19.10.20261 527
Автоматичне стягнення боргів: що зміниться для ФОП і фізосіб з 23 жовтня 2026 року
Мін’юст затвердив оновлений порядок, за яким виконавці зможуть не лише знаходити й арештовувати рахунки, а й примусово списувати з них гроші — і разом зі звичайними коштами забирати електронні. Про це поговоримо докладніше
19.10.20269 6001
Єдиний реєстр боржників-2026: коли можна виключити свої дані та як це зробити
Відомості про боржника не залишаються в реєстрі назавжди. Їх виключають, зокрема, після закінчення виконавчого провадження або за інших передбачених законом підстав. Водночас погашення боргу не означає автоматичного видалення запису тієї ж миті
14.10.2026125
Товар знищено і борг за нього прощений: роз’яснення ДПС щодо податкового кредиту покупця у 2026 році
Якщо товар знищений після отримання, але до оплати, і за умовами договору в такому випадку платити за товар не треба, чи буде у покупця право на податковий кредит? ДПС цього не заперечує і навіть не вимагає нарахування податкового зобов’язання за п. 198.5 ПКУ
14.10.20261 723
Зміни в оподаткуванні запозичень податком на прибуток з 2028 р.: ВРУ прийняла закон за основу
Законопроєкт №16036, який прийнято у І читанні, стосується запровадження класичного правила обмеження витрат платників податку на прибуток на запозичення в межах 30% EBITDA та поширення його на борги перед резидентами й нерезидентами
13.10.2026721
Держказначейство призупинило виплату 17 млрд грн бюджетного відшкодування з ПДВ через брак коштів
За словами Ярослава Железняка, бізнесу призупинили відшкодування ПДВ на близько 17 млрд грн. Разом з обмеженням бюджетних платежів це посилює ризик нестачі обігових коштів
12.10.2026330
Знищений товар і прощений борг: роз'яснення ДПС щодо ПДВ та податку на прибуток у 2026 році
Партнер втратив придбаний у вас товар через обстріл, і ви готові простити борг з його оплати? ДПС роз’яснила, які наслідки це матиме для ПДВ та податку на прибуток продавця. Розбираємо ризики, норми ПКУ та надаємо рекомендації для підприємств-«загальників»
12.10.20263 142
Як роботодавцю відзвітувати за кошти, перераховані приватному виконавцю у 2026 році: консультує ДПС
Як правильно відобразити у додатку 4ДФ кошти, перераховані приватному виконавцю? Аналізуємо нову ІПК про різні варіанти стягнення з працівників боргів та з’ясуємо, як оподатковувати ці суми і в яких випадках застосовувати ознаки доходу «157», «126» і «127»
08.10.20265 2992
7 жовтня – граничний термін подання статзвітів №1-ПВ та №3-борг за вересень 2026 року
Юридичні особи, відокремлені підрозділи юросіб мають подати до територіального органу Держстату до 7 жовтня (включно) форми №1-ПВ «Звіт із праці» та №3-борг за вересень 2026 року
02.10.20261 349
Інвентаризація дебіторської і кредиторської заборгованості – 2026: порядок проведення за Положенням №879
У цій статті ми розглянемо особливості інвентаризації дебіторських заборгованостей і кредиторських зобов’язань. А також розповімо про відображення результату такої інвентаризації (виявлених розбіжностей) і списання безнадійної заборгованості в бухобліку
01.10.202616 5652
Смерть ФОП у 2026 році: ДПС пояснила припинення діяльності та податковий борг
Підприємницька діяльність ФОП припиняється на підставі відомостей з ЄДР про його смерть. Податкові зобов’язання та борг можуть погашати спадкоємці, які прийняли спадщину, у межах вартості успадкованого майна
29.09.2026222
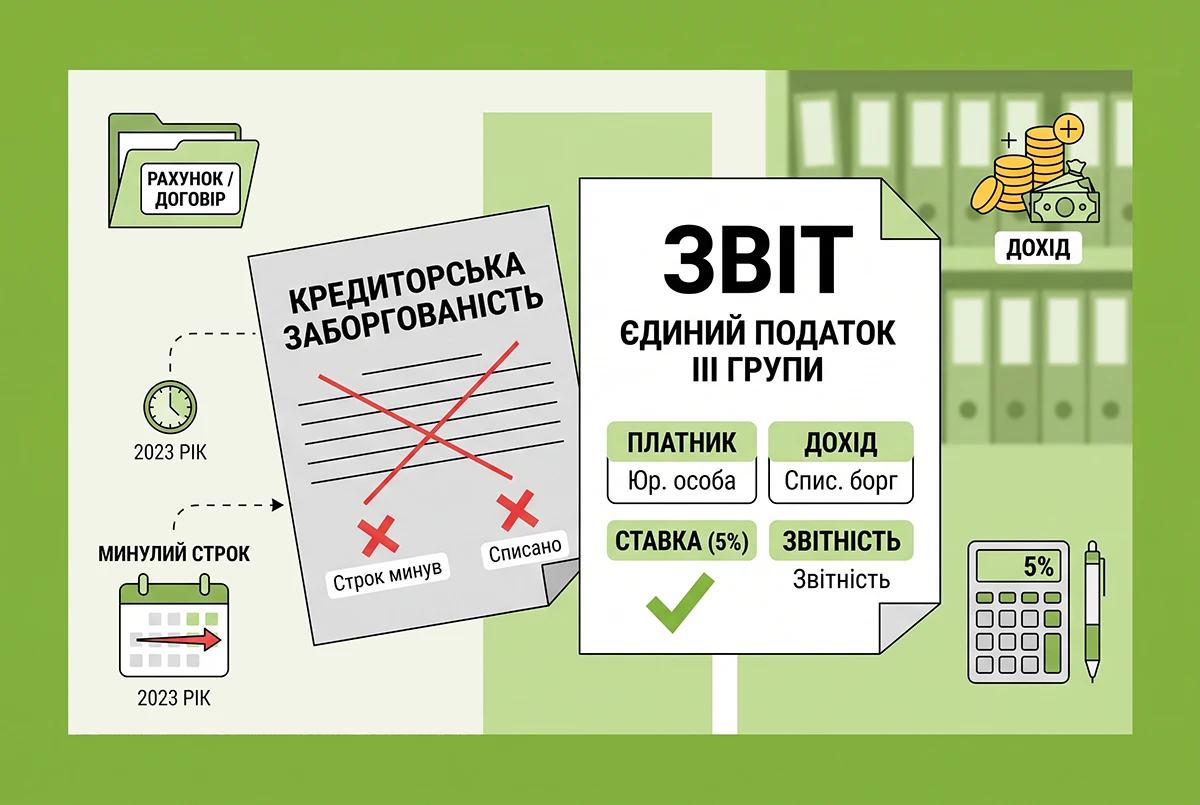
Списання кредиторської заборгованості після 1095 днів та дохід у "єдинника": позиція ДПС
Списана кредиторська заборгованість, за якою минув строк позовної давності, включається до доходу юридичної особи – платника єдиного податку ІІІ групи за ставкою 5%. Водночас порядок оподаткування залежить від того, як саме виникла така заборгованість
28.09.2026233
Акціонер може погасити борги товариства під час санації: висновок Верховного суду у справі № 18/257
Верховний суд дозволив застосовувати ч. 3 ст. 528 ЦК України за аналогією, якщо товариство тривалий час перебуває в санації без затвердженого плану та існує реальна загроза переходу до ліквідації
28.09.202674
НКРЕКП змінила правила відключення світла за борги у 2026 році
За новими правилами НКРЕКП споживачі не оплачуватимуть відключення та підключення, якщо борг нижчий за половину прожиткового мінімуму або електроенергію відключили з порушенням процедури
27.09.2026188
Кредиторська заборгованість у 2026 р.: визначення вартості, правила списання та оподаткування за П(С)БО і ПКУ
Від виникнення боргу до його погашення або списання: правила обліку кредиторської заборгованості, рахунки та проведення, дисконтування, курсові різниці, відображення звітності та оподаткування. Усе це докладно – у статті далі
24.09.20263 011
Останні новини
- До 1 грудня уряд планує напрацювати з бізнесом новий суспільний договір щодо мобілізації. За словами прем’єра Сергія Корецького, підприємства мають узяти на себе зобов’язання щодо прогнозованого залучення працівників до військаСьогодні 20:0538
- Мінагрополітики та міжнародні партнери розпочали видачу рукавів для тимчасового зберігання зерна. Програма охоплює дев’ять областей, а пріоритет мають господарства, інфраструктура яких постраждала через бойові діїСьогодні 19:587
- Після оновлення АСВП користувачі можуть отримати доступ до документів виконавчого провадження на сайті системи, авторизувавшись за допомогою кваліфікованого електронного підпису та підтвердивши згоду на ознайомлення з матеріаламиСьогодні 19:0237
- Через значне навантаження на українсько-польському кордоні перевізникам радять розглядати виїзд через Угорщину та Румунію. На пунктах пропуску «Лужанка» та «Красноїльськ» станом на 26 жовтня очікування для вантажівок не булоСьогодні 18:5314
- Європейська Бізнес Асоціація відзначила розширення підтримки бізнесу, але вказала на невирішені проблеми: бронювання працівників, компенсації воєнних збитків, податкові послаблення та фінансування відновлення підприємствСьогодні 18:0729
- Уряд планує додатково забезпечити 4 млрд грн для програми «5-7-9%» та продовжити інші інструменти підтримки підприємців. Також Кабмін працює над створенням фонду страхування воєнних ризиків для бізнесуСьогодні 17:5030
- Президент вніс у Верховну Раду два законопроєкти щодо продовження воєнного стану та загальної мобілізації. Їх знову продовжили на 90 днів, тобто до 29 січня 2027 р. Відповідні закони №5029 та №5030 вже офіційно опублікованіТОП-новинаСьогодні 17:104 368
- Постанова КМУ №1328 змінює механізм погодження збільшених квот, уточнює правила для визначених категорій підприємств і працівників та встановлює додаткові умови для окремих організаційСьогодні 17:08302
- Мінфін оприлюднив проєкт постанови КМУ щодо реалізації Закону №5013-IX. Документ передбачає перенесення строків набрання чинності важливими нормами та рішеннями з електронного обліку алкоголю, тютюну й рідин для е-сигарет на 1 липня 2027 рокуСьогодні 16:4227
- Суд визнав обґрунтованими висновки податкової перевірки щодо заниження податку на прибуток за 2023 р. на 2,4 млн грн. Підприємство не включило до доходів вартість неповернутого зерна та систематично не надавало первинні документи на запити контролюючого органуСьогодні 16:04126
- Підприємства, які раніше отримали статус критично важливих за критеріями, що залишаться незмінними, збережуть відповідний статус. Перегляд галузевих і регіональних критеріїв не є автоматичним переглядом усіх раніше ухвалених рішень щодо критичностіТОП-новинаСьогодні 15:402 035
- У ДАР тимчасово призупинено прийом заявок на визначення підприємств АПК критично важливими У зв’язку з необхідністю перегляду та оновлення галузевих критеріївСьогодні 15:1577
- Постанова КМУ №1328 змінила порядок отримання критичності: з’явився Координаційний центр, який надає рекомендації, що дорівнюють наказу. А ще КМУ оновив перелік галузей, що мають пріоритет, ліміти бронювання, строки дії рішень та підстави для відмовиАналітикаСьогодні 14:373 8572
- Через затримки з продажем урожаю агропідприємства мають менше коштів для закупівлі насіння, добрив і пального. За даними, озвученими під час Експортного форуму, щомісячний експорт скоротився до 2,4 млн тонн, що вдвічі менше від необхідного обсягуСьогодні 14:1030
- КМУ продовжив дію програми підтримки вітчизняного машинобудування до 30.09.2028 року. Бізнес і комунальні підприємства зможуть отримувати компенсацію 15% вартості придбаної української техніки та обладнання без урахування ПДВ за умови дотримання вимог програмиСьогодні 13:4836
- Після переведення годинників роботодавцям варто перевірити освітлення, налаштування часу на обладнанні та організацію змін. Держпраці також наголошує на ризиках через втому, неуважність і додаткову годину нічної роботиСьогодні 13:2297
- Верховна Рада прийняла за основу законопроєкт №15262, яким для банків продовжено підвищену ставку податку на прибуток у розмірі 50% на 2027 рік та збережено заборону на зменшення фінрезультату на збитки минулих роківСьогодні 13:05208
- Газовидобувним компаніям рекомендують письмово інформувати ДПС про експорт газу власного видобутку, раніше переданого на зберігання. Відомості слід подавати разом із щомісячними актами про рух газу в газосховищахСьогодні 12:4133
- Депутати повернули звільнення від плати за землю під зруйнованою внаслідок обстрілів нерухомістю, яке не діяло з 01.01.2026. Що тепер робити юрособам, які вже платили за ці земельні ділянки у 2026 році? Читайте коментар від редакції до Закону №4903АналітикаСьогодні 12:301 858
- Станом на 27 жовтня технічні роботи на системах ДПС завершено. ДПС повідомила про відновлення надання послуг та роботи всіх її сервісів. Докладніше у новиніСьогодні 12:213 55911
Журнали «Дт-Кт»

Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- Зарплатні зміни: середня, блага, звітність лікарняні/декретні. Відпускні/компенсації відпусток: розрахунок середньої, податки, звітність, документи. Бронювання та критичність: зарплата 26к, як виконати. Зарплатна звітність: заповнення та виправлення...
Лектор: Мойсеєнко Т.
28 жовтня, середа - Основні засоби в обліку: від придбання до вибуття особливості операцій з основними засобами під час війни
Лектор: Самарченко О.Р.
29 жовтня, четвер - Інтерактивний онлайн-курс «Військовий облік без штрафів + бронювання без помилок» Практичний курс для кадровика, від списків до перевірки бронювання
Лектор: Мойсеєнко Т.
30 жовтня, пʼятниця - Критичність підприємства для бронювання працівників: критерії, документи, подання, помилки та ризики. Зміни по критеріям, анулювання, подоавження, нове подання. 10 помилок у пакеті документів, через які підприємство отримує відмову або повернення...
Лектор: Мойсеєнко Т.
3 листопада, вівторок
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- 26.10.26 ФОП виплатив орендну плату фізичній особі, утримав 18 % ПДФО, 5%ВЗ. Чи можемо скористатись зниженою ставкою 5% і "перерахувати" податок в наступних місяцях? Чи залишити, як є і подати звіт з 18%???ПДФО з оренди нерухомості знижено до 5% з 23 жовтня 2026 р.: зміни за законами №4903 та №5025
- Добрий день, Тобто дохід, нарахований у кінці року 31.12.2026 року за 2026 рік, орендодавець фізособа, орендар ТОВ, об’єкт оренди склад (нежитлова будівля) ПДФО 5%?ПДФО з оренди нерухомості знижено до 5% з 23 жовтня 2026 р.: зміни за законами №4903 та №5025
- Добрий день,а що робити ФОПам,які закрилися в 1 та 2-кв.2026(найманих було 7 осіб).Пустий через ел.кабінет не приймає - не на обліку,в паперовому податкова не приймає - шліть поштою.Подавати чи ні?Дякую.Звіт про внески за осіб з інвалідністю: подають усі роботодавці, одразу за 3 квартали і до 9 листопада 2026 р.
