Визначення терміну «Дивіденди»
Дивіденди
Дивіденди
- платіж, що здійснюється юридичною особою, в тому числі емітентом корпоративних прав, інвестиційних сертифікатів чи інших цінних паперів, на користь власника таких корпоративних прав, інвестиційних сертифікатів та інших цінних паперів, що засвідчують право власності інвестора на частку (пай) у майні (активах) емітента, у зв’язку з розподілом частини його прибутку, розрахованого за правилами бухгалтерського обліку.
Для цілей оподаткування до дивідендів прирівнюються також:
платіж у грошовій чи негрошовій формі, що здійснюється юридичною особою на користь її засновника та/або учасника (учасників) у зв’язку з розподілом чистого прибутку (його частини);
суми доходів у вигляді платежів за цінні папери (корпоративні права), що виплачуються на користь нерезидента, зазначеного в підпунктах "а", "в", "г" підпункту 39.2.1.1 підпункту 39.2.1 пункту 39.2 статті 39 цього Кодексу, у контрольованих операціях понад суму, яка відповідає принципу "витягнутої руки";
вартість товарів (робіт, послуг), крім цінних паперів та деривативів), що придбаваються у нерезидента, зазначеного в підпунктах "а", "в", "г" підпункту 39.2.1.1 підпункту 39.2.1 пункту 39.2 статті 39 цього Кодексу, у контрольованих операціях понад суму, яка відповідає принципу "витягнутої руки";
сума заниження вартості товарів (робіт, послуг), які продаються нерезиденту, зазначеному в підпунктах "а", "в", "г" підпункту 39.2.1.1 підпункту 39.2.1 пункту 39.2 статті 39 цього Кодексу, у контрольованих операціях порівняно із сумою, яка відповідає принципу "витягнутої руки";
виплата в грошовій або негрошовій формі, що здійснюється юридичною особою на користь її засновника та/або учасника - нерезидента України у зв’язку зі зменшенням статутного капіталу, викупом юридичною особою корпоративних прав у власному статутному капіталі, виходом учасника зі складу господарського товариства або іншої аналогічної операції між юридичною особою та її учасником, у розмірі, що призводить до зменшення нерозподіленого прибутку юридичної особи.
Дивіденди
- частина фінансового результату (прибутку) сільськогосподарського кооперативу, що діє з метою одержання прибутку, що залишається після сплати податків, зборів та інших обов'язкових платежів, передбачених законом, розподілена між його членами, асоційованими членами пропорційно до розміру частки кожного члена, асоційованого члена сільськогосподарського кооперативу.
Дивіденди
- прибуток, отриманий підприємством від здійснення корпоративних прав, включаючи доходи, нараховані у вигляді процентів на акції або на внески до статутних фондів, за винятком доходів, отриманих від торгівлі корпоративними правами, та доходів від операцій з борговими зобов'язаннями і вимогами.
ПОСТАНОВА ВЕРХОВНОЇ РАДИ УКРАЇНИ Про затвердження Правил застосування Закону України "Про оподаткування прибутку підприємств" (правила, Розд.ІІ, п.10) м. Київ, 27 червня 1995 року N 247/95-ВР
Дивіденди
- частина чистого прибутку, розподілена між учасниками (власниками) відповідно до частки їх участі у власному капіталі підприємства.
МІНІСТЕРСТВО ФІНАНСІВ УКРАЇНИ НАКАЗ Про затвердження Положення (стандарту) бухгалтерського обліку (п.4) N 290 від 29.11.99 м.Київ
Дивіденди
- платежі, які проводяться юридичною особою на користь власників (довірених осіб власника) корпоративних прав, емітованих такою юридичною особою у зв'язку з розподілом частини її прибутку. До дивідендів не включаються виплати юридичної особи, пов'язаної зі зворотним викупом акцій, часток (паїв), раніше емітованих такою юридичною особою.
ЦЕНТРАЛЬНА СПІЛКА СПОЖИВЧИХ ТОВАРИСТВ УКРАЇНИ МЕТОДИЧНІ РЕКОМЕНДАЦІЇ з аналізу і оцінки фінансового стану підприємств (розд.2) 28.07.2006 (див. текст)
Дивіденди
- частина чистого прибутку, розподілена між учасниками (власниками) відповідно до частки їх участі у власному капіталі підприємства.
МІНІСТЕРСТВО ФІНАНСІВ УКРАЇНИ НАЦІОНАЛЬНЕ ПОЛОЖЕННЯ (СТАНДАРТ) бухгалтерського обліку в державному секторі 124 "Доходи" (розд.1, п.4) 24.12.2010 N 1629
Дивіденди (D.421)
- форма доходу від власності, яку одержують акціонери за кошти, надані у розпорядження корпорацій, колективними власниками яких вони є. Мобілізація коштів здійснюється корпораціями шляхом випуску акцій, що забезпечують участь у їхньому акціонерному капіталі. Такі акції дають їх власникам право як на розподілений прибуток, так і на залишкову вартість активів корпорації у випадку її ліквідації.
ДЕРЖАВНА СЛУЖБА СТАТИСТИКИ УКРАЇНИ (Держстат)НАКАЗ Про затвердження Методологічних положень щодо складання рахунків сектору фінансових корпорацій за підсекторами (Методологічні положення, розд.1, п.5) 14.12.2020 № 351
Термін "дивіденди" при використанні в цій статті означає доход від акцій чи інших прав, які не є борговими зобов'язаннями, що дають право на участь у прибутку, також як доход від інших корпоративних прав, який підлягає такому ж оподаткуванню як доходи від акцій відповідно до податкового законодавства Держави, резидентом якої є компанія, що розподіляє прибуток.
КОНВЕНЦІЯ між Урядом України і між Урядом Словацької Республіки про уникнення подвійного оподаткування та попередження податкових ухилень стосовно податків на доход і майно (ст.10) м.Штрбское Плесо, 23 січня 1996 року (див. текст)
Термін "дивіденди" при використанні в цій статті означає доход від акцій чи інших прав, які не є борговими вимогами, що дають право на участь у прибутку, також як доход від інших корпоративних прав, який підлягає такому ж оподаткуванню, як доходи від акцій відповідно до законодавства Держави, резидентом якої є компанія, що розподіляє прибуток.
Конвенція між Урядом України і Урядом Республіки Македонія про уникнення подвійного оподаткування та попередження податкових ухилень стосовно податків на доходи і на капітал (ст.10) м.Київ, 2 березня 1998 року (див. текст)
Термін "дивіденди" при використанні в цій статті означає доход від акцій чи інших прав, які не є борговими вимогами, що дають право на участь у прибутку, також як доход від інших корпоративних прав, який підлягає такому ж оподаткуванню, як доходи від акцій відповідно до податкового законодавства Держави, резидентом якої є компанія, що розподіляє прибуток.
КОНВЕНЦІЯ між Урядом України і Урядом Італійської Республіки про уникнення подвійного оподаткування доходів і капіталу та попередження податкових ухилень (ст.10) м.Київ, 26 лютого 1997 року (див. текст)КОНВЕНЦІЯ між Урядом України і Швейцарською Федеральною Радою про уникнення подвійного оподаткування стосовно податків на доходи і на капітал (ст.10) м.Київ, 30 жовтня 2000 року (див. текст)
Термін "дивіденди" при використанні в цій статті означає доход від акцій чи інших прав, які не є борговими вимогами, що дають право на участь у прибутку, також як доход від інших корпоративних прав, який підлягає такому ж оподаткуванню, як доходи від акцій відповідно до податкового законодавства Держави, резидентом якої є компанія, що розподіляє прибуток.
Конвенція між Урядом України і Урядом Республіки Індія про уникнення подвійного оподаткування та попередження податкових ухилень стосовно податків на доходи і капітал (ст.10) м.Київ, 7 квітня 1999 року (див. текст)Конвенція між Кабінетом Міністрів України і Союзним Урядом Союзної Республіки Югославія про уникнення подвійного оподаткування стосовно податків на доходи і капітал (ст.10) м.Белград, 22 березня 2001 року (див. текст)
Термін "дивіденди" при використанні в цій статті означає доход від акцій чи інших прав, які не є борговими вимогами, що дають право на участь у прибутку, також як доход від інших корпоративних прав, який підлягає такому ж оподаткуванню, як доходи від акцій відповідно до податкового законодавства Держави, резидентом якої є компанія, що розподіляє прибуток.
КОНВЕНЦІЯ між Урядом України і Урядом Федеративної Республіки Бразилія про уникнення подвійного оподаткування та попередження податкових ухилень стосовно податків на доходи (ст.10) м.Києві 16 січня 2002 року (див. текст)
Термін "дивіденди" при використанні в цій статті означає доход від акцій чи інших прав, які не є борговими вимогами, що дають право на участь у прибутку, а також доход від інших корпоративних прав, який підлягає такому ж податковому регулюванню, як доходи від акцій відповідно до законодавства Держави, резидентом якої є компанія, що розподіляє прибуток.
Угода між Кабінетом Міністрів України і Урядом Монголії про уникнення подвійного оподаткування та попередження податкових ухилень стосовно податків на доходи і капітал (ст.10) м.Київ, 1 липня 2002 року (див. текст)
Термін "дивіденди" при використанні у цій статті означає дохід від акцій чи інших прав, які не є борговими вимогами, що дають право на участь у прибутку, а також дохід від інших корпоративних прав, який підлягає такому ж оподаткуванню, як доходи від акцій відповідно до податкового законодавства тієї Держави, резидентом якої є компанія, що розподіляє прибуток.
УГОДА між Україною і Республікою Таджикистан про уникнення подвійного оподаткування та попередження ухилення від сплати податків на доходи і капітал (ст.10) м.Ялта, 7 вересня 2002 року (див. текст)
Термін "дивіденди" у разі використання в цій статті означає дохід від акцій або інших прав, які не є борговими вимогами, що дають право на участь у прибутку, а також дохід від інших корпоративних прав, який підлягає такому самому оподаткуванню, як дохід від акцій відповідно до законодавства тієї Держави, резидентом якої є компанія, що розподіляє прибуток.
КОНВЕНЦІЯ між Урядом України і Урядом Республіки Мальта про уникнення подвійного оподаткування та запобігання податковим ухиленням стосовно податків на доходи (ст.10) м. Київ, 4 вересня 2013 року ( див. текст )
Термін "дивіденди" у разі використання в цій статті означає дохід від акцій або інших прав, які не є борговими вимогами, що дають право на участь у прибутку, а також дохід від інших корпоративних прав, який підлягає такому самому оподаткуванню, як дохід від акцій відповідно до законодавства тієї Держави, резидентом якої є компанія, що розподіляє прибуток.
УГОДА МІЖ УРЯДОМ УКРАЇНИ ТА УРЯДОМ МАЛАЙЗІЇ ПРО УНИКНЕННЯ ПОДВІЙНОГО ОПОДАТКУВАННЯ ТА ЗАПОБІГАННЯ ПОДАТКОВИМ УХИЛЕННЯМ СТОСОВНО ПОДАТКІВ НА ДОХОДИ (ст.10, п.3) м.Путраджая, 4 серпня 2016 року ( див. текст )
Термін "дивіденди" що використовується в цій статті, означає дохід від акцій або інших прав, які не є борговими вимогами, що дають право на участь у прибутку, а також дохід від інших корпоративних прав, який підлягає такому самому оподаткуванню, як дохід від акцій відповідно до законодавства тієї Договірної Держави, резидентом якої є компанія, що розподіляє прибуток.
УГОДАМІЖ УРЯДОМ УКРАЇНИ ТА УРЯДОМ ДЕРЖАВИ КАТАР ПРО УНИКНЕННЯ ПОДВІЙНОГО ОПОДАТКУВАННЯ ТА ЗАПОБІГАННЯ ПОДАТКОВИМ УХИЛЕННЯМ СТОСОВНО ПОДАТКІВ НА ДОХОДИ (ст.10) м. Доха, 20 березня 2018 року ( див. текст )
Термін "дивіденди" у разі використання в цій статті означає дохід від акцій або інших прав, які не є борговими вимогами, що дають право на участь у прибутку, а також дохід від інших прав, який підлягає такому самому режиму оподаткування, як дохід від акцій відповідно до законодавства Договірної Держави, резидентом якої є компанія, що розподіляє прибуток.
КОНВЕНЦІЯ МІЖ УРЯДОМ УКРАЇНИ ТА УРЯДОМ ЯПОНІЇ ПРО УСУНЕННЯ ПОДВІЙНОГО ОПОДАТКУВАННЯ СТОСОВНО ПОДАТКІВ НА ДОХОДИ ТА ЗАПОБІГАННЯ ПОДАТКОВИМ УХИЛЕННЯМ І УНИКНЕННЯМ (ст.10) м.Токіо, 19 лютого 2024 року ( див. текст )
Словник створено і підтримується за допомогою ipLex – сучасної бази даних нормативно-правової, судової та довідкової інформації
30 днiв передплати безкоштовно!Оберiть свiй пакет вiд «Дебету-Кредиту» на мiсяць безкоштовно!Спробувати
Новини по темі «Дивіденди»
Виплата дивідендів фізособам та юрособам у 2026 році та авансові внески з податку на прибуток: роз'яснення ДПС
Як правильно оподатковувати дивіденди, якщо серед засновників ТОВ є і юридична, і фізичні особи? Наводимо відповідь ДПС: коли сплачувати авансовий внесок із податку на прибуток, а коли достатньо лише 5% ПДФО та 5% військового збору
16.10.20261 673
Платник податку на прибуток виплачує дивіденди ТОВ на ЄП: правила оподаткування за ПКУ у 2026 році
ТОВ на третій групі ЄП має отримати дивіденди від платника податку на прибуток. Чи включати отриману суму до доходу «єдиноподатника» й сплачувати з неї 5% ЄП? У статті аналізуємо норми ПКУ та індивідуальну податкову консультацію від ДПС
02.10.20261 349
Як відображати дивіденди від резидента Дія Сіті у додатку 4ДФ: роз'яснення ДПС
Дивіденди, нараховані фізичній особі резидентом Дія Сіті, у додатку 4ДФ відображаються за ознакою доходу «109». Ця ознака застосовується також до дивідендів, які не включаються до оподатковуваного доходу за визначених Податковим кодексом умов
28.09.202670
42,99 млн грн донарахувань: Верховний Суд підтримав ДПС у справі про дивіденди нерезиденту
Верховний Суд підтримав ДПС у справі про оподаткування дивідендів компанії-резиденту Нідерландів та підтвердив 42,99 млн грн донарахувань. Суд зазначив, що купівля корпоративних прав не є внесенням інвестиції до капіталу компанії
23.09.202692
Заповнення рядків 1.5 та 2 додатка АВ до декларації з прибутку: розʼяснення від ДПС для 2026 року
У ДПС роз'яснили, що у них відображають суми дивідендів, виплачені на користь власників корпоративних прав материнської компанії, та дивіденди, отримані від дочірніх підприємств
26.08.2026143
Сплата частини чистого прибутку, дивідендів та авансових внесків: коди та реквізити рахунків у 2026 році
ДПС нагадала коди бюджетної класифікації для сплати частини чистого прибутку, дивідендів та авансових внесків підприємствами з державною часткою. Реквізити рахунків доступні в Електронному кабінеті, на вебпорталі ДПС та в Центрах обслуговування
17.08.2026133
Оподаткування дивідендів нерезидента: апеляційний суд підтримав позицію податкової
Третій апеляційний адміністративний суд підтримав позицію ДПС у справі щодо оподаткування дивідендів нерезидента. Суд підтвердив, що реальна діяльність представників утворює постійне представництво, тому пільгова ставка не застосовується
13.08.2026152
Дивіденди ТОВ на єдиному податку-2026: перелік документів для банку й поради по заповненню платіжку
Під час першої виплати дивідендів обслуговуючий банк має право затребувати підтверджувальні документи щодо платежу – особливо якщо подібна операція є для конкретного рахунку новою або нетиповою
31.07.2026727
Реінвестиція прибутку товариства у статутний капітал фізособою-засновником: чи треба її оподаткувати ПДФО і ВЗ
Розглянемо практичну ситуацію: власник не отримує дивідендів та спрямовує весь нерозподілений прибуток на збільшення статутного капіталу підприємства. Як оподатковується така операція? ДПС справедливо вважає, що податкові зобов’язання при цьому не виникають
29.05.20261 710
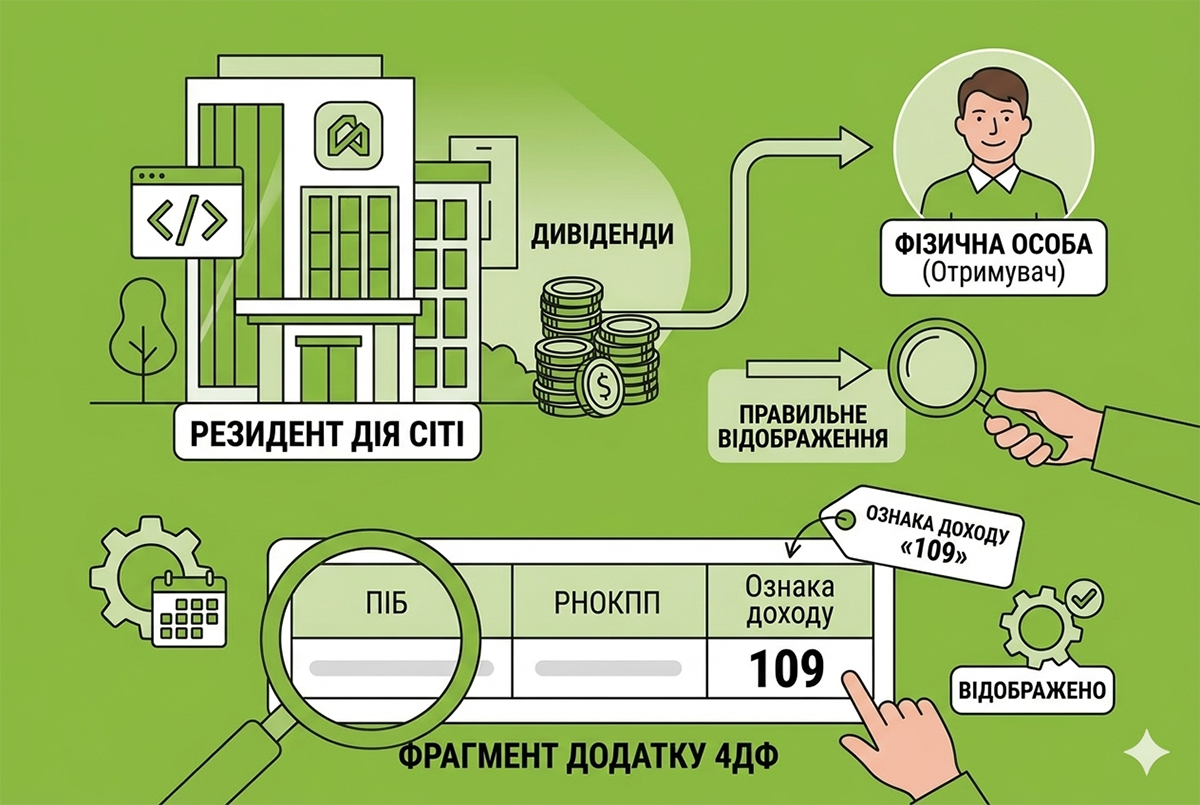
Дивіденди на користь фізособи від резидента Дія Сіті: як зазначати в додатку 4ДФ
Дохід у вигляді дивідендів (крім тих, що не змінюють часток участі), нарахований на користь фізичної особи резидентом Дія Сіті, відображається у додатку 4ДФ до Розрахунку за ознакою доходу «109»
27.05.2026152
Авансовий внесок з дивідендів-2026: чи враховується переплата з податку на прибуток
Врахування наявної помилково та/або надміру сплаченої суми з податку на прибуток в оплату авансового внеску з податку на прибуток при виплаті дивідендів не передбачено
13.05.2026260
Податкові наслідки збільшення статутного капіталу за рахунок нерозподіленого прибутку у 2026 р.: позиція ДПС
Якщо власник товариства спрямовує нерозподілений прибуток на збільшення статутного капіталу, без виплати дивідендів, то сума такого нерозподіленого прибутку не включається до оподатковуваного доходу власника товариства. Про це повідомила ДПС у своїй ІПК
29.04.20263 7204
Виплата дивідендів засновникам: чи виникає ПЗ з ПДВ
Податківці вказали, що операції з виплат дивідендів, роялті у грошовій формі або у вигляді цінних паперів, які здійснюються емітентом, не є об'єктом оподаткування ПДВ
21.04.2026172
Розподіл чистого прибутку між членами кооперативу – це виплата дивідендів: оподаткування у 2026 році
Виплати членам виробничого кооперативу часток доходу на паї включаються до загального місячного (річного) оподатковуваного доходу платника податків як дивіденди та оподатковуються податком на доходи фізичних осіб і військовим збором на загальних підставах
24.03.2026118
Виплата дивідендів за період перебування на ЄП: що зі сплатою авансового внеску з податку на прибуток?
У разі виплати дивідендів за період перебування на спрощеній системі оподаткування платник податку на прибуток сплачує авансовий внесок з податку на прибуток, розрахований з усієї суми дивідендів, що підлягають виплаті
16.02.2026129
КІК отримала дивіденди від юрособи-резидента України: що з ПДФО?
У разі якщо дохід, отриманий КІК у вигляді дивідендів від юридичної особи – резидента України, був оподаткований податком на прибуток, то сума таких дивідендів не включається до загального місячного (річного) оподатковуваного доходу фізособи
10.02.2026270
Резидент Дія Сіті виплатив дивіденди у листопаді 2025 року за попередні роки: що з оподаткуванням?
За період з 01.04.2024 сума дивідендів, які виплачуються на користь власника корпоративних прав, включається до бази оподаткування резидента Дія Сіті – платника податку на особливих умовах в повній сумі
15.01.202673
Авансовий внесок з дивідендів: чи враховується переплата з податку на прибуток?
Врахування наявної помилково та/або надміру сплаченої суми з податку на прибуток в оплату авансового внеску з податку на прибуток при виплаті дивідендів не передбачено
14.01.2026135
Довідка про резидентство для дивідендів: коли її отримувати?
Платник податків може застосувати правила міжнародного договору України в частині звільнення від оподаткування або застосування пониженої ставки податку у 2025 році за умови отримання від нерезидента, на момент застосування таких правил довідки
10.12.2025161
Чи враховує юрособа-«єдинник» 4 групи при розрахунку МПЗ сплачений ПДФО з дивідендів фізособі?
Суми ПДФО та ВЗ, сплачені юрособою-«єдинником» 4 групи при виплаті дивідендів фізособі, враховуються при складанні додатка 3 до декларації за умови перебування такої фізособи у трудових відносинах з цією юрособою
09.12.2025114
Останні новини
- До 1 грудня уряд планує напрацювати з бізнесом новий суспільний договір щодо мобілізації. За словами прем’єра Сергія Корецького, підприємства мають узяти на себе зобов’язання щодо прогнозованого залучення працівників до військаСьогодні 20:0533
- Мінагрополітики та міжнародні партнери розпочали видачу рукавів для тимчасового зберігання зерна. Програма охоплює дев’ять областей, а пріоритет мають господарства, інфраструктура яких постраждала через бойові діїСьогодні 19:586
- Після оновлення АСВП користувачі можуть отримати доступ до документів виконавчого провадження на сайті системи, авторизувавшись за допомогою кваліфікованого електронного підпису та підтвердивши згоду на ознайомлення з матеріаламиСьогодні 19:0235
- Через значне навантаження на українсько-польському кордоні перевізникам радять розглядати виїзд через Угорщину та Румунію. На пунктах пропуску «Лужанка» та «Красноїльськ» станом на 26 жовтня очікування для вантажівок не булоСьогодні 18:5314
- Європейська Бізнес Асоціація відзначила розширення підтримки бізнесу, але вказала на невирішені проблеми: бронювання працівників, компенсації воєнних збитків, податкові послаблення та фінансування відновлення підприємствСьогодні 18:0725
- Уряд планує додатково забезпечити 4 млрд грн для програми «5-7-9%» та продовжити інші інструменти підтримки підприємців. Також Кабмін працює над створенням фонду страхування воєнних ризиків для бізнесуСьогодні 17:5028
- Президент вніс у Верховну Раду два законопроєкти щодо продовження воєнного стану та загальної мобілізації. Їх знову продовжили на 90 днів, тобто до 29 січня 2027 р. Відповідні закони №5029 та №5030 вже офіційно опублікованіТОП-новинаСьогодні 17:104 345
- Постанова КМУ №1328 змінює механізм погодження збільшених квот, уточнює правила для визначених категорій підприємств і працівників та встановлює додаткові умови для окремих організаційСьогодні 17:08236
- Мінфін оприлюднив проєкт постанови КМУ щодо реалізації Закону №5013-IX. Документ передбачає перенесення строків набрання чинності важливими нормами та рішеннями з електронного обліку алкоголю, тютюну й рідин для е-сигарет на 1 липня 2027 рокуСьогодні 16:4225
- Суд визнав обґрунтованими висновки податкової перевірки щодо заниження податку на прибуток за 2023 р. на 2,4 млн грн. Підприємство не включило до доходів вартість неповернутого зерна та систематично не надавало первинні документи на запити контролюючого органуСьогодні 16:04123
- Підприємства, які раніше отримали статус критично важливих за критеріями, що залишаться незмінними, збережуть відповідний статус. Перегляд галузевих і регіональних критеріїв не є автоматичним переглядом усіх раніше ухвалених рішень щодо критичностіТОП-новинаСьогодні 15:401 964
- У ДАР тимчасово призупинено прийом заявок на визначення підприємств АПК критично важливими У зв’язку з необхідністю перегляду та оновлення галузевих критеріївСьогодні 15:1571
- Постанова КМУ №1328 змінила порядок отримання критичності: з’явився Координаційний центр, який надає рекомендації, що дорівнюють наказу. А ще КМУ оновив перелік галузей, що мають пріоритет, ліміти бронювання, строки дії рішень та підстави для відмовиАналітикаСьогодні 14:373 6882
- Через затримки з продажем урожаю агропідприємства мають менше коштів для закупівлі насіння, добрив і пального. За даними, озвученими під час Експортного форуму, щомісячний експорт скоротився до 2,4 млн тонн, що вдвічі менше від необхідного обсягуСьогодні 14:1028
- КМУ продовжив дію програми підтримки вітчизняного машинобудування до 30.09.2028 року. Бізнес і комунальні підприємства зможуть отримувати компенсацію 15% вартості придбаної української техніки та обладнання без урахування ПДВ за умови дотримання вимог програмиСьогодні 13:4836
- Після переведення годинників роботодавцям варто перевірити освітлення, налаштування часу на обладнанні та організацію змін. Держпраці також наголошує на ризиках через втому, неуважність і додаткову годину нічної роботиСьогодні 13:2295
- Верховна Рада прийняла за основу законопроєкт №15262, яким для банків продовжено підвищену ставку податку на прибуток у розмірі 50% на 2027 рік та збережено заборону на зменшення фінрезультату на збитки минулих роківСьогодні 13:05200
- Газовидобувним компаніям рекомендують письмово інформувати ДПС про експорт газу власного видобутку, раніше переданого на зберігання. Відомості слід подавати разом із щомісячними актами про рух газу в газосховищахСьогодні 12:4133
- Депутати повернули звільнення від плати за землю під зруйнованою внаслідок обстрілів нерухомістю, яке не діяло з 01.01.2026. Що тепер робити юрособам, які вже платили за ці земельні ділянки у 2026 році? Читайте коментар від редакції до Закону №4903АналітикаСьогодні 12:301 848
- Станом на 27 жовтня технічні роботи на системах ДПС завершено. ДПС повідомила про відновлення надання послуг та роботи всіх її сервісів. Докладніше у новиніСьогодні 12:213 45410
Журнали «Дт-Кт»

Головне за тиждень
від редакції «Дебет-Кредит»
Семінари для бухгалтерів
- Зарплатні зміни: середня, блага, звітність лікарняні/декретні. Відпускні/компенсації відпусток: розрахунок середньої, податки, звітність, документи. Бронювання та критичність: зарплата 26к, як виконати. Зарплатна звітність: заповнення та виправлення...
Лектор: Мойсеєнко Т.
28 жовтня, середа - Основні засоби в обліку: від придбання до вибуття особливості операцій з основними засобами під час війни
Лектор: Самарченко О.Р.
29 жовтня, четвер - Інтерактивний онлайн-курс «Військовий облік без штрафів + бронювання без помилок» Практичний курс для кадровика, від списків до перевірки бронювання
Лектор: Мойсеєнко Т.
30 жовтня, пʼятниця - Критичність підприємства для бронювання працівників: критерії, документи, подання, помилки та ризики. Зміни по критеріям, анулювання, подоавження, нове подання. 10 помилок у пакеті документів, через які підприємство отримує відмову або повернення...
Лектор: Мойсеєнко Т.
3 листопада, вівторок
Перевір свого контрагента:
сервіс надано OpenDataBot
Зараз коментують
- 26.10.26 ФОП виплатив орендну плату фізичній особі, утримав 18 % ПДФО, 5%ВЗ. Чи можемо скористатись зниженою ставкою 5% і "перерахувати" податок в наступних місяцях? Чи залишити, як є і подати звіт з 18%???ПДФО з оренди нерухомості знижено до 5% з 23 жовтня 2026 р.: зміни за законами №4903 та №5025
- Добрий день, Тобто дохід, нарахований у кінці року 31.12.2026 року за 2026 рік, орендодавець фізособа, орендар ТОВ, об’єкт оренди склад (нежитлова будівля) ПДФО 5%?ПДФО з оренди нерухомості знижено до 5% з 23 жовтня 2026 р.: зміни за законами №4903 та №5025
- Добрий день,а що робити ФОПам,які закрилися в 1 та 2-кв.2026(найманих було 7 осіб).Пустий через ел.кабінет не приймає - не на обліку,в паперовому податкова не приймає - шліть поштою.Подавати чи ні?Дякую.Звіт про внески за осіб з інвалідністю: подають усі роботодавці, одразу за 3 квартали і до 9 листопада 2026 р.
